Ожидаемая ценность на рынках прогнозов и размер позиции
Как её считать, что забирают комиссия и спред, почему одна сделка ничего не доказывает и как размер влияет на просадки.

Ожидаемая ценность показывает, сколько сделка приносит в среднем, если повторять её много раз. На рынке прогнозов она равна вашей оценке вероятности, умноженной на выплату $1, минус цена доли. Она положительна, только если ваша оценка выше цены, и даже тогда любая отдельная сделка может проиграть.
Что такое ожидаемая ценность на рынке прогнозов
Каждая доля выплачивает $1, если её исход наступит, и ничего, если нет. Поэтому арифметика простая: если вы считаете, что у исхода определённый шанс, доля стоит этот шанс, умноженный на $1. Цена показывает, сколько за неё просит рынок.
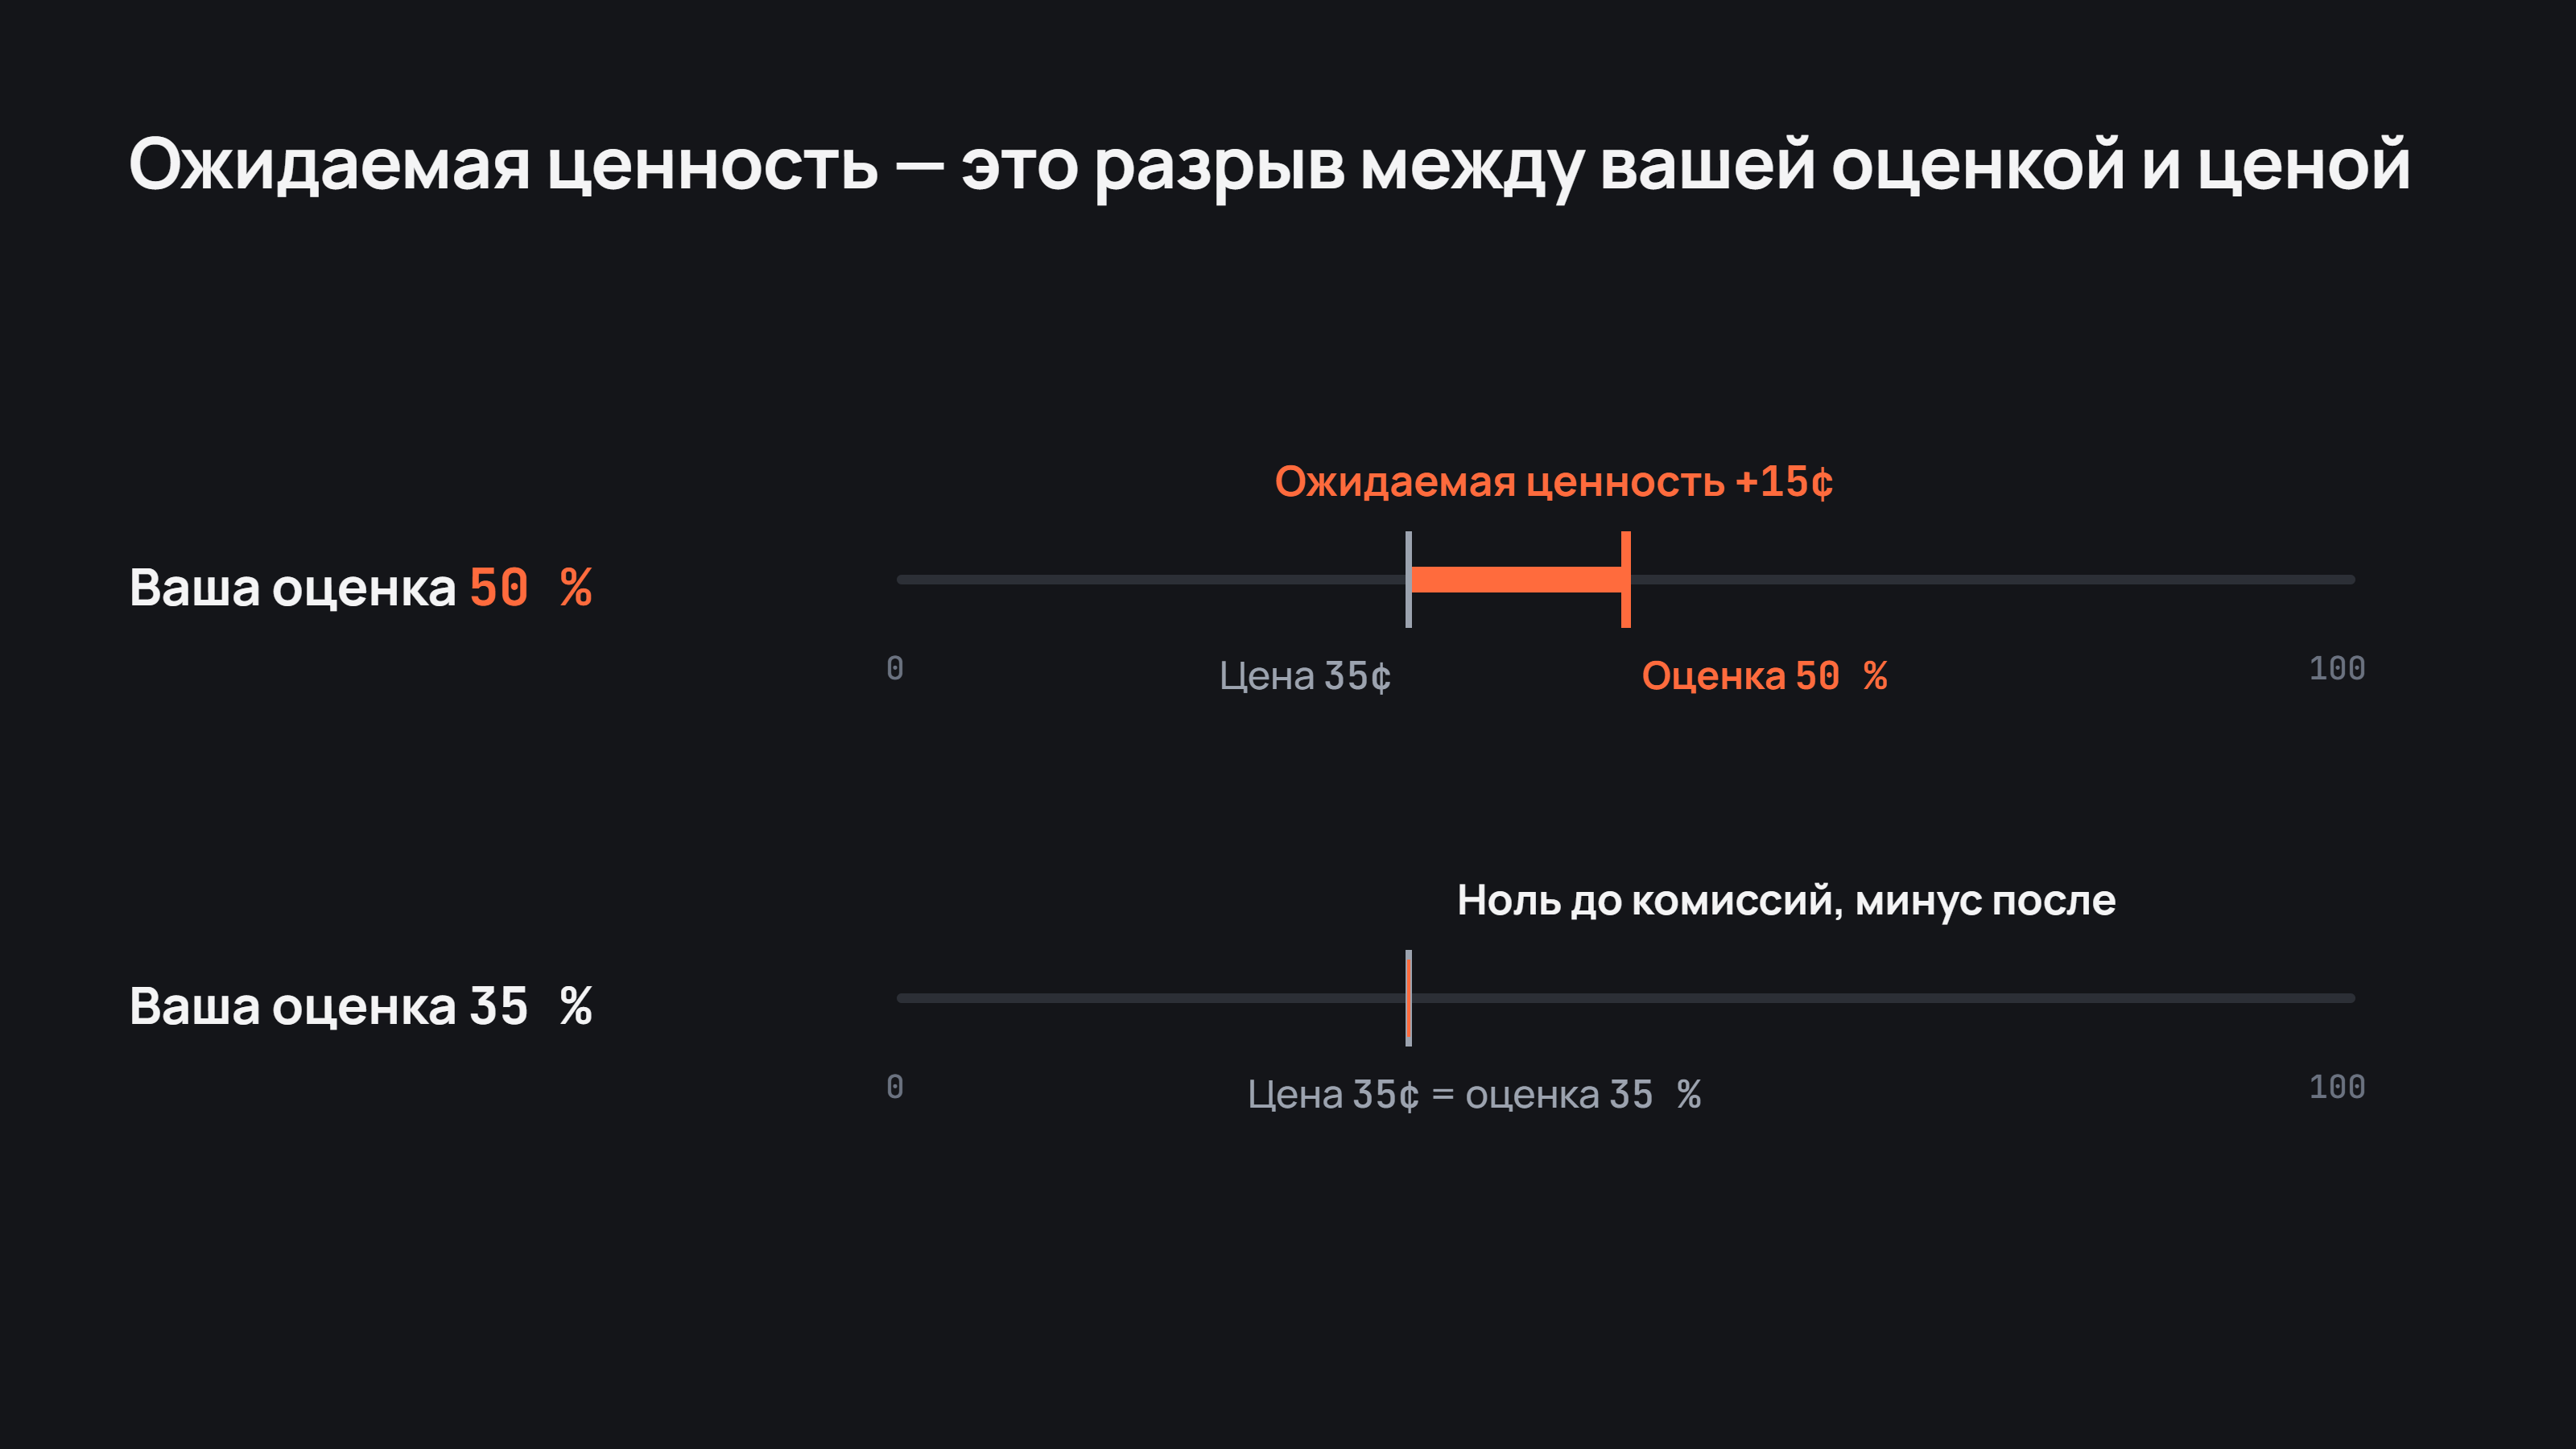
Допустим, вы оцениваете исход в 50 %, а доля стоит 35¢. В среднем она стоит для вас 0,5 × $1 = 50¢, а платите вы 35¢. Ожидаемая ценность составляет 15¢ на долю до комиссий. Если бы ваша оценка была 35 %, доля стоила бы ровно столько, сколько вы за неё платите, и ожидаемая ценность была бы нулевой.
Ожидаемая ценность описывает среднее, а не прогноз одного результата. Та же сделка приносит 65¢, когда выигрывает, и теряет 35¢, когда нет. Эти 15¢ проявляются только на множестве похожих сделок.
Слабое звено — ваша оценка
Цену можно прочитать, а оценку приходится делать самому, и от неё зависит весь расчёт.
Слишком оптимистичная оценка превращает сделку с нулевой ценностью в привлекательную на вид. Цена рынка уже отражает ожидания других трейдеров, поэтому разрыв между вашим числом и ценой означает одно из двух: вы знаете то, чего рынок ещё не учёл, или ваше число неточное. Как цена работает в роли оценки вероятности самого рынка, разобрано в статье цена как вероятность.
Поэтому ожидаемая ценность помогает проверить сделку, а не найти её. Она показывает, что следует из вашей оценки, но не то, верна ли оценка.
Что забирают комиссия и спред
Ожидаемая ценность до издержек служит только отправной точкой. С каждой сделки из неё вычитаются две статьи расходов.
Первая статья — спред. Рыночная заявка покупает по лучшей продаже, а она выше середины, которую вы видите на экране, так что платите вы немного больше прочитанной цены. Продажа до расчёта снова обходится в спред.
Вторая статья — комиссия тейкера. На Polymarket она зависит от категории и максимальна около 50¢, где разрыв между оценкой и ценой часто самый маленький. Несколько центов на долю способны съесть заметную часть тонкого преимущества. Полная таблица комиссий есть в статье комиссии Polymarket.
Если держать позицию до расчёта, эти издержки платятся один раз, а при частых входах и выходах каждый раз. Небольшая ожидаемая ценность легче переживает первый вариант, чем второй.
Почему одна сделка ничего не доказывает
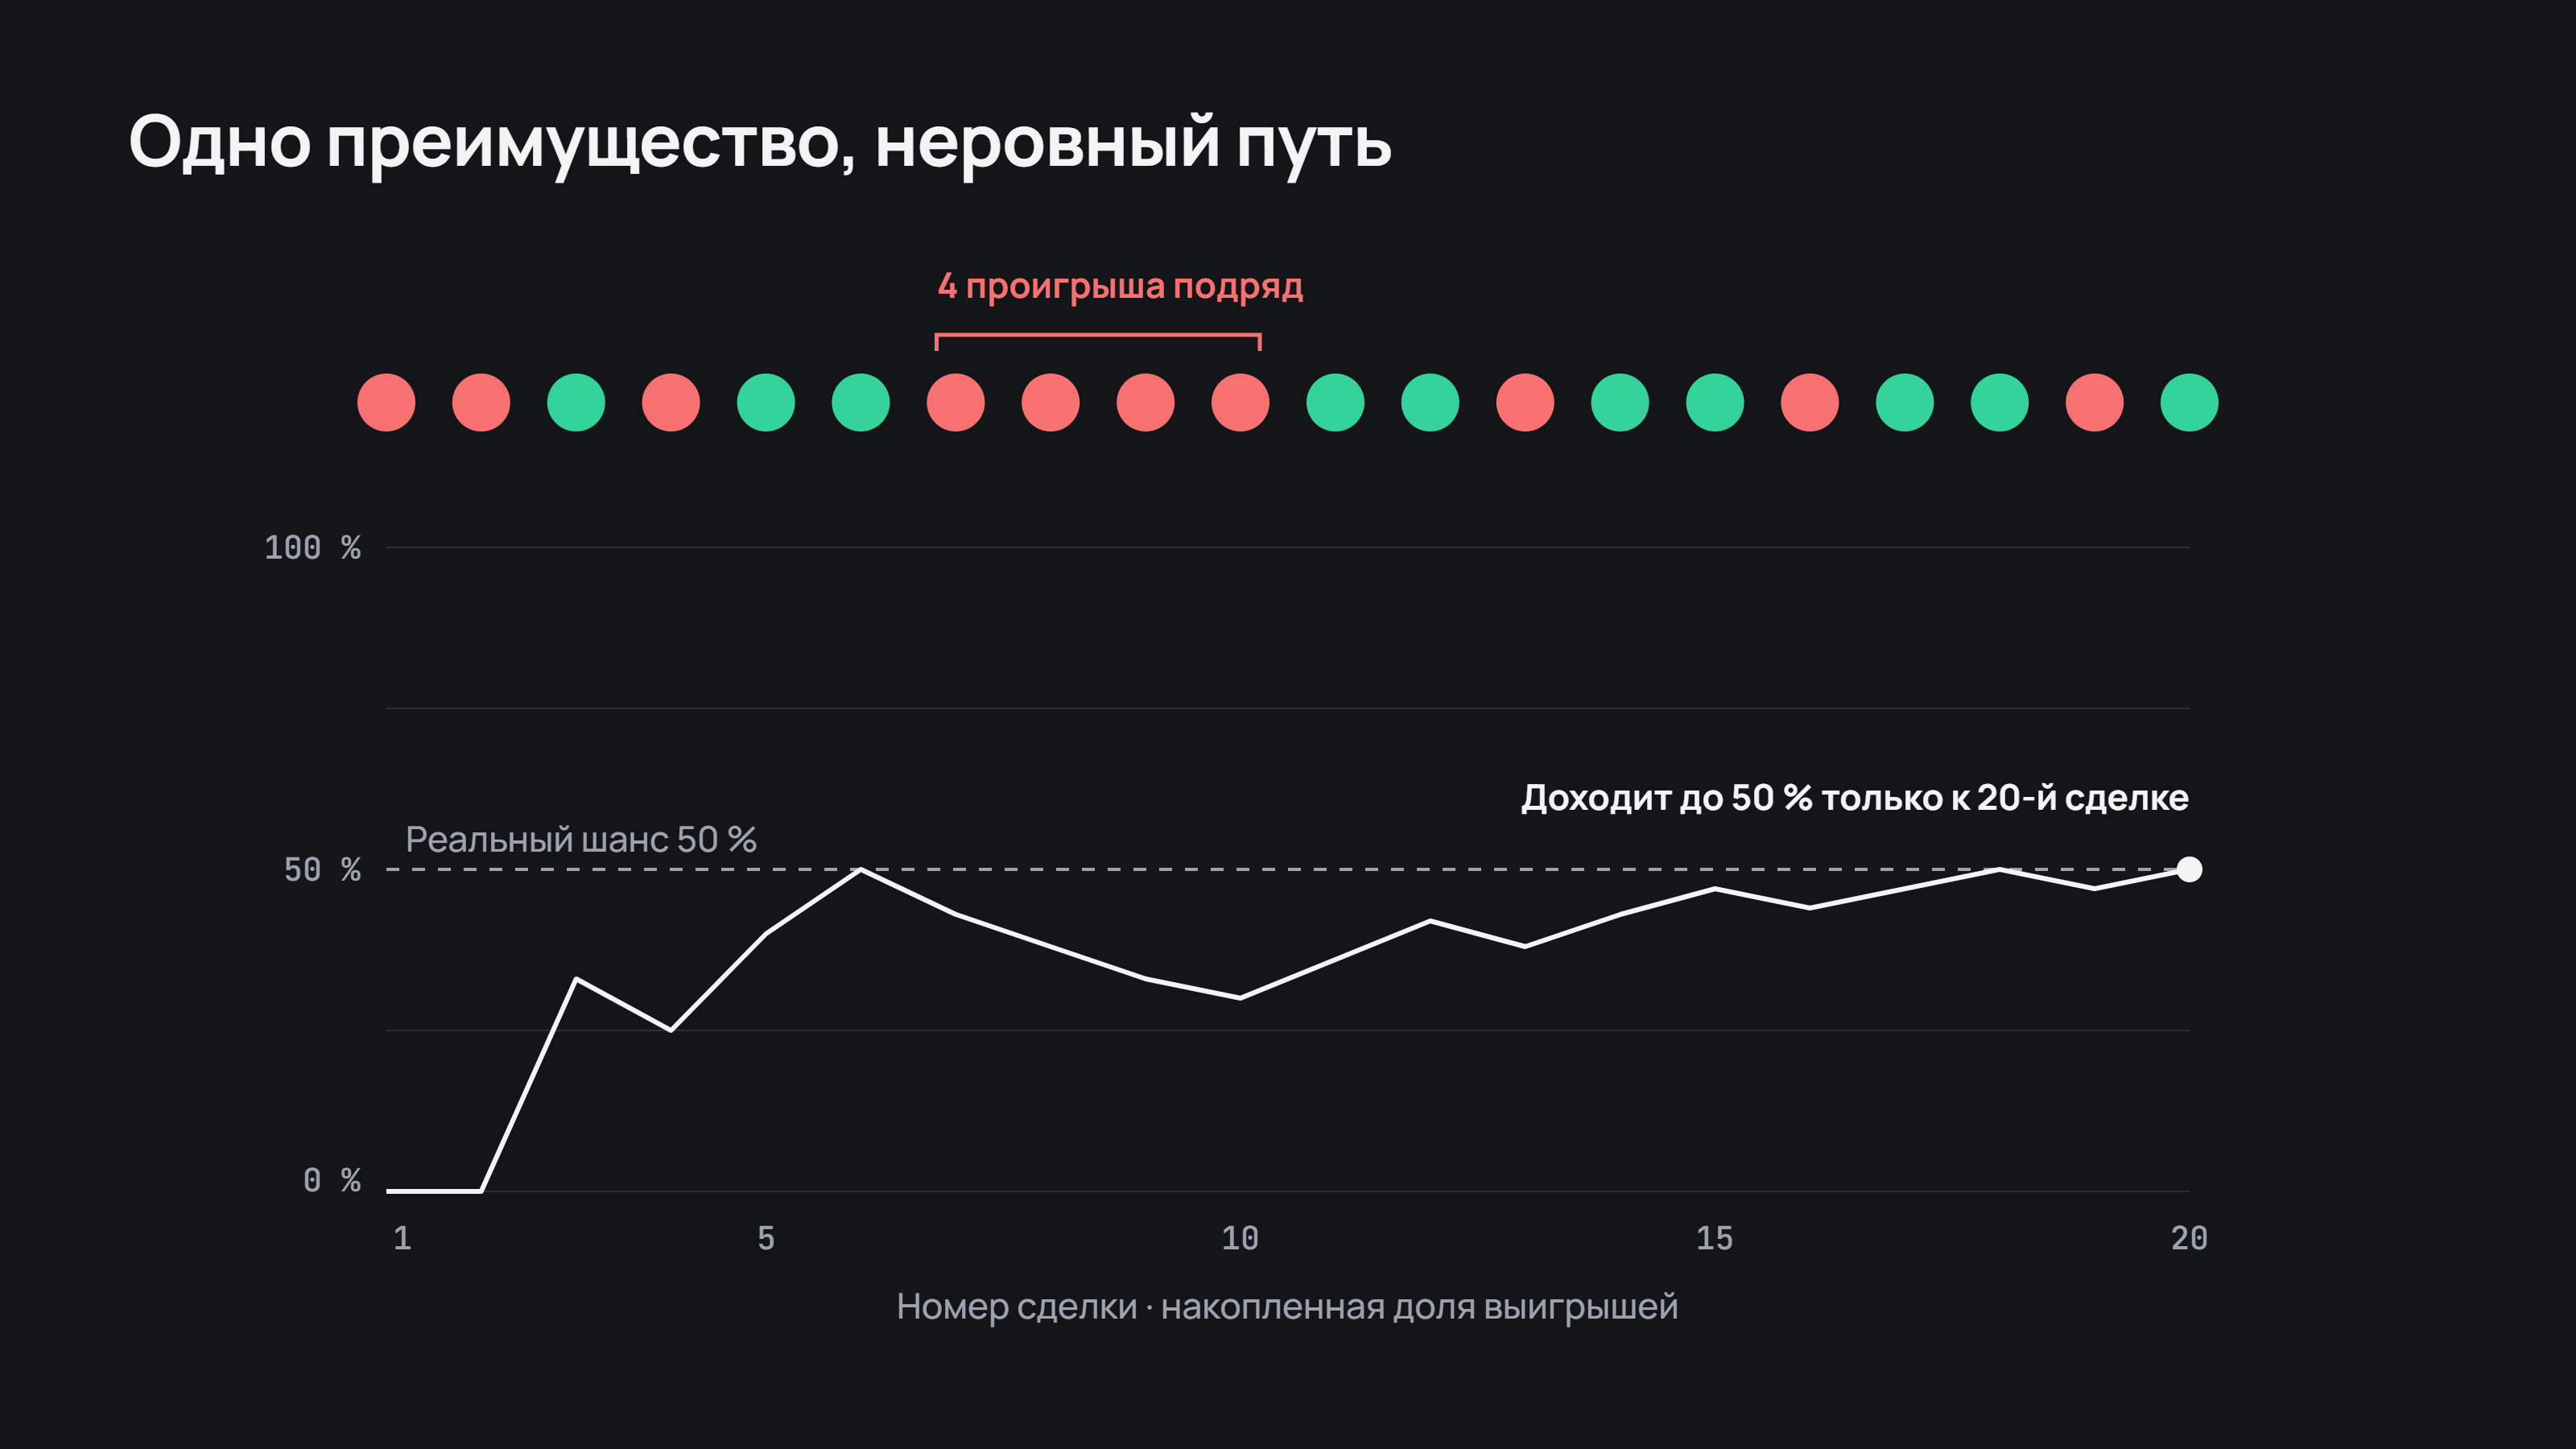
Один результат не подтверждает и не опровергает оценку. Исход, который вы оцениваете в 50 %, будет проигрывать в половине случаев, даже если оценка абсолютно точна.
На серии сделок результаты приходят неравномерно. Четыре-пять проигрышей подряд встречаются постоянно на нескольких десятках сделок с шансом 50 % каждая, а серии выигрышей по той же причине выглядят как мастерство. Кто судит об оценке по последней сделке или даже по последним пяти, в основном измеряет удачу.
Полезной единицей служит пакет рассчитанных сделок в похожих условиях. Несколько десятков начинают показывать, выигрываете ли вы так часто, как обещали ваши оценки.
Размер позиции и просадка
Ожидаемая ценность считается на долю, а размер позиции определяет, каким будет путь к этому среднему.
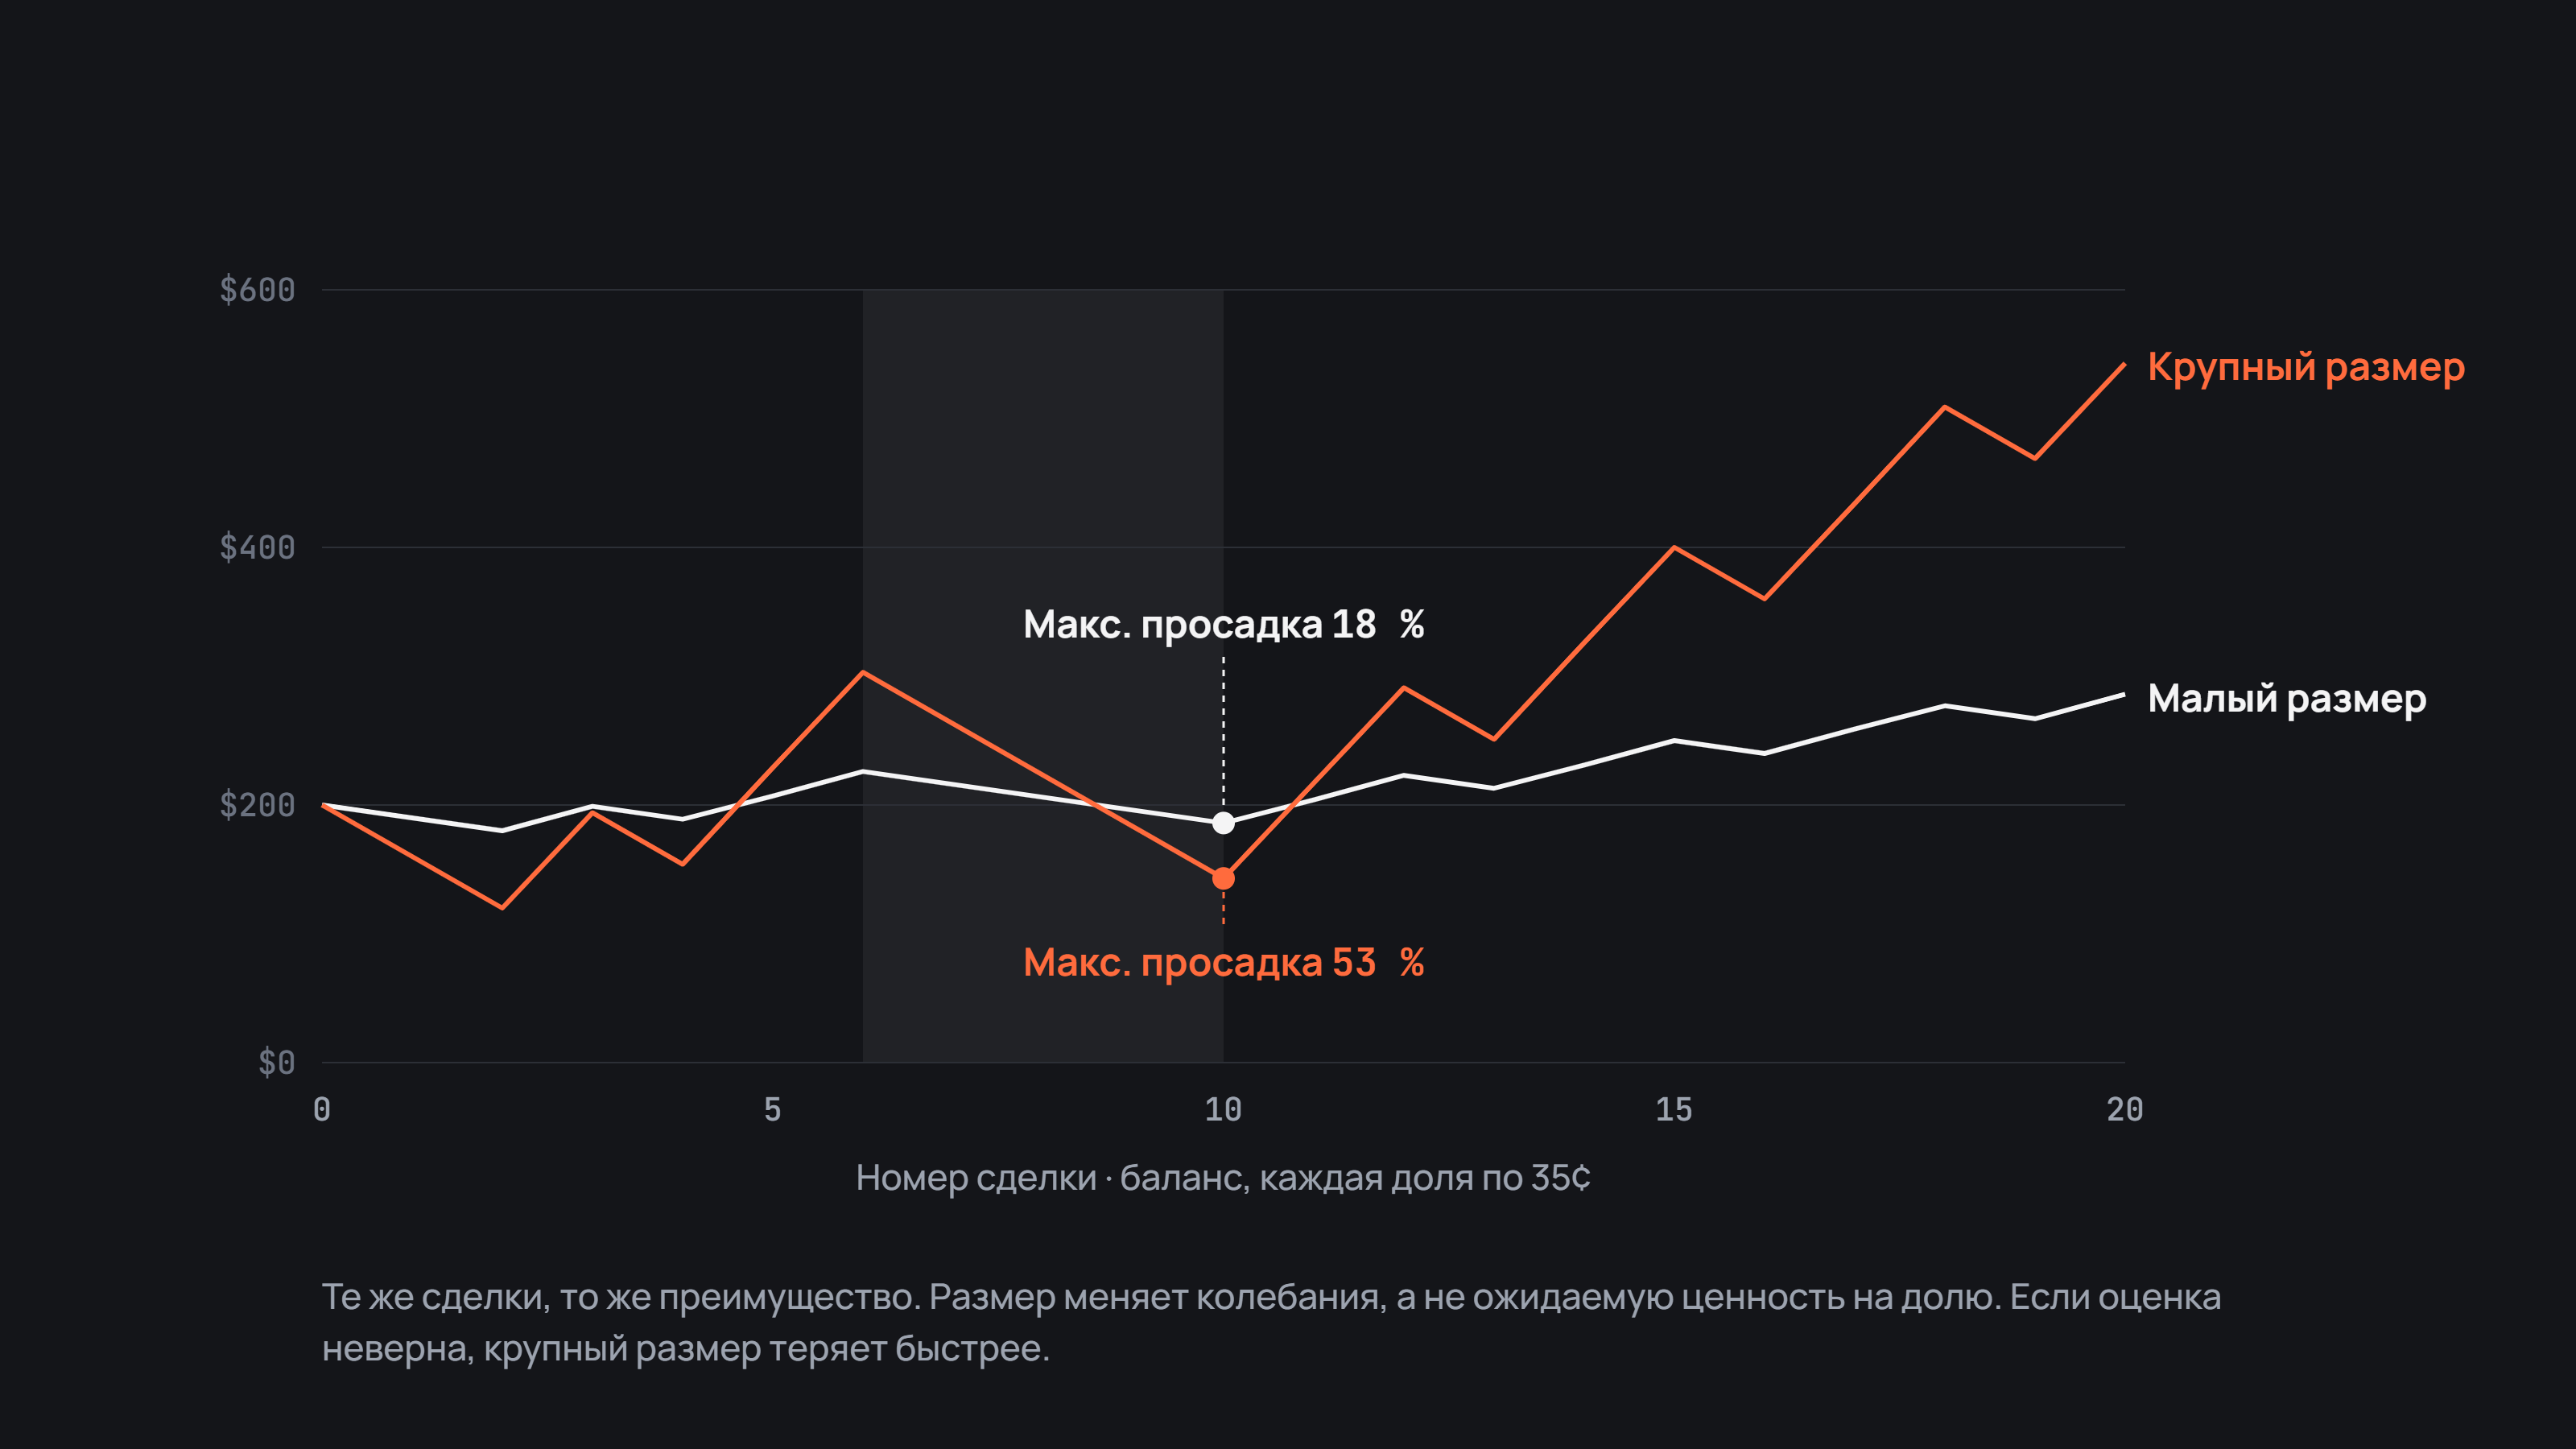
Возьмём одну серию из двадцати сделок: каждая куплена по 35¢ при реальном шансе 50 %, выиграла ровно половина, среди них четыре проигрыша подряд. Сыграем эту серию один раз с небольшой долей баланса на сделку и один раз с крупной. Обе закончатся в одну сторону, потому что преимущество одинаковое. Но путь разный: при крупном размере баланс во время серии проигрышей проседает намного глубже, прежде чем придут выигрыши.
Из глубокой ямы и выбираться дольше: после потери половины баланса, чтобы вернуться, нужно удвоить остаток. А если оценка за сделками была неверной, крупный размер доводит до такой ямы быстрее и оставляет меньше, чтобы из неё выбраться.
Сколько вкладывать в сделку, решаете вы. Арифметика показывает только одно: размер не меняет ожидаемую ценность на долю. Он меняет глубину колебаний, через которые придётся пройти, пока эта ценность проявится.
Дальние исходы и фавориты
У двух сделок может быть одинаковая ожидаемая ценность и совсем разный путь.
Дальний исход, купленный по 10¢, чаще всего проигрывает, а выигрывая, приносит в девять раз больше цены. Фаворит по 90¢ чаще всего выигрывает, но в редком проигрыше отдаёт крупную сумму. Преимущество на долю у них может быть одинаковым. У дальнего исхода результаты приходят длинными пустыми полосами с редкими крупными выигрышами, у фаворита ровными небольшими плюсами с редкими крупными потерями.
Ни то, ни другое не безопаснее само по себе. Они подходят под разное отношение к тому, как приходят результаты. Ликвидность и срок до расчёта тоже различаются по категориям, и эти различия разобраны в статье где искать преимущество.
Ожидаемая ценность во времени
Ожидаемая ценность на долю ничего не говорит о том, как долго заняты деньги. Преимущество 15¢ в рынке, который рассчитается завтра, и такое же в рынке, который рассчитается через полгода, на бумаге одинаковы. На деле первый освобождает деньги для следующей сделки, а второй держит их полгода.
Поэтому трейдеры часто сравнивают преимущество в пересчёте на месяц, а не на сделку: тот же подсчёт, делённый на срок до расчёта рынка. При похожем преимуществе он выбирает короткие рынки, а длинные оправдывает только крупным разрывом.
Четыре частые ошибки в подсчёте
Считать от середины. Цена на экране — середина стакана, а покупка исполняется по лучшей продаже, то есть дороже.
Забывать про комиссию. Около 50¢ комиссия тейкера максимальна, и тонкое преимущество может в ней раствориться.
Считать связанные позиции отдельными. Два рынка на одни выборы или на одну монету обычно выигрывают и проигрывают вместе. Складываются и их ожидаемые ценности, и их серии проигрышей.
Делать выводы слишком рано. Дюжина рассчитанных сделок не подтверждает и не опровергает оценку.
Проверка оценок по собственной истории
Честно проверить ожидаемую ценность можно только по записи того, что произошло. Если ваши оценки хороши, исходы, купленные около 30¢ при вашей оценке в 45 %, на достаточном числе сделок должны выигрывать близко к 45 % случаев.
В «Аналитике» Pulse это показывает блок «Цена и выигрыш»: он сравнивает цены входа с фактической долей выигрышей. Результат по категориям показывает, где разрыв держится, а где нет. Ни то, ни другое не подсказывает, сколько торговать. Оба показывают, окупаются ли оценки, на которых построены ваши сделки.


